Tại phiên thảo luận với chủ đề “Bức tranh vĩ mô 2027: Nguồn lực cho chu kỳ tăng trưởng mới” tại diễn đàn Vietnam Investment Forum 2027 do Vietnambiz tổ chức, các chuyên gia kinh tế và đại diện tổ chức tài chính đã đưa ra những góc nhìn về triển vọng tăng trưởng của Việt Nam trong năm tới, đặc biệt khi Quốc hội đặt mục tiêu tăng trưởng GDP từ 10% trở lên.
Kinh tế Việt Nam đã bước vào chu kỳ tăng trưởng mới?
Theo TS Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, Thành viên Hội đồng Tư vấn Chính sách Tài chính - tiền tệ Quốc gia, Việt Nam đã bước vào một chu kỳ tăng trưởng mới với những tín hiệu tương đối rõ nét.
Ông cho biết trong khi tăng trưởng kinh tế thế giới năm nay dự kiến đạt khoảng 3%, thấp hơn mức 3,4-3,5% của năm trước, kinh tế Việt Nam vẫn đang duy trì đà bứt phá.
Sau khi GDP tăng 8% trong năm 2025, nhóm nghiên cứu của ông dự báo kinh tế Việt Nam có thể tăng trưởng 9,5-9,7% trong năm 2026.
Tuy nhiên, việc đạt mức tăng trưởng hai con số ngay trong năm đầu tiên của giai đoạn mới là thách thức không nhỏ, bởi nhiều động lực tăng trưởng mới vẫn đang trong quá trình chuẩn bị và triển khai.
Phân tích từ phía cung, ông Lực cho biết khu vực nông nghiệp cần duy trì tăng trưởng khoảng 4-4,5%, công nghiệp và xây dựng tăng trên 10%, trong khi dịch vụ cũng cần đạt mức tăng trưởng hai con số.
Thực tế, trong 9 tháng đầu năm, nông nghiệp tăng 4,2%, công nghiệp và xây dựng tăng 10,2%. Riêng khu vực dịch vụ mới tăng khoảng 9,3-9,4%, cho thấy vẫn còn dư địa cải thiện.
Ở phía cầu, hoạt động đầu tư đang trở thành một trong những động lực quan trọng nhất.
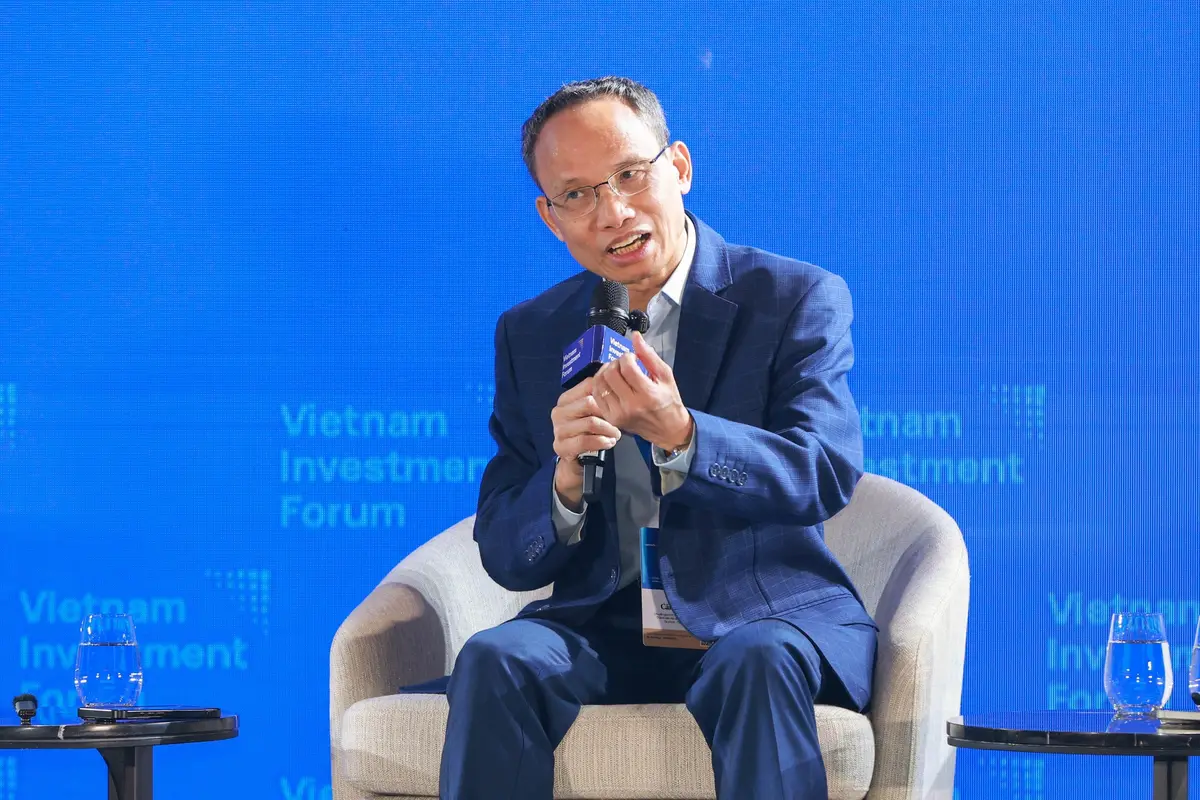
Theo chuyên gia BIDV, tổng vốn đầu tư toàn xã hội trong 9 tháng đầu năm tăng khoảng 15%. Trong đó, đầu tư nhà nước tăng 17,5%, vốn FDI tăng 14,5% và đầu tư tư nhân tăng 14%.
Đây là tín hiệu tích cực bởi để đạt mục tiêu tăng trưởng GDP hai con số, tổng vốn đầu tư cần duy trì mức tăng khoảng 15%.
Trong khi đó, tiêu dùng cuối cùng tăng khoảng 8,3-8,4% trong 9 tháng đầu năm, cải thiện đáng kể so với giai đoạn trước. Dù vậy, mức tăng này vẫn thấp hơn ngưỡng 9-9,5% cần thiết để hỗ trợ mục tiêu tăng trưởng cao.
Một điểm đáng chú ý khác là sự gia tăng mạnh của hoạt động xuất nhập khẩu, đặc biệt trong lĩnh vực công nghệ.
Theo ông Lực, xuất khẩu điện tử của Việt Nam trong 10 tháng đầu năm tăng tới 71%, một phần nhờ làn sóng đầu tư vào trí tuệ nhân tạo (AI) và trung tâm dữ liệu trên toàn cầu.
Tuy nhiên, đằng sau kết quả tích cực của hoạt động ngoại thương vẫn tồn tại sự mất cân đối đáng kể giữa khu vực doanh nghiệp trong nước và khối FDI.
Hiện khoảng 80% kim ngạch xuất khẩu đến từ khu vực FDI, trong khi khu vực này cũng chiếm khoảng 73% kim ngạch nhập khẩu.
Các doanh nghiệp FDI thường xuyên xuất siêu, trái ngược với tình trạng nhập siêu của khu vực doanh nghiệp trong nước. Theo ông Lực, điều này phản ánh những hạn chế về năng lực cạnh tranh và khả năng tham gia chuỗi cung ứng quốc tế của doanh nghiệp nội địa.
Dù vậy, với những động lực hiện có cùng các chính sách phát triển kinh tế tư nhân, kinh tế nhà nước và khu vực FDI, ông Lực cho rằng mục tiêu tăng trưởng GDP khoảng 10% trong năm 2027 là khả thi.
Từ góc độ ngân hàng, ông Nguyễn Việt Anh, Phó tổng giám đốc phụ trách Chiến lược và Quản trị Ngân hàng TPBank, cũng ghi nhận những tín hiệu cho thấy nền kinh tế đang bước vào chu kỳ tăng trưởng mới.
Tuy nhiên, để xác định một chu kỳ tăng trưởng thực sự hình thành, cần đánh giá đồng thời nhiều yếu tố, bao gồm khả năng mở rộng sản xuất kinh doanh của doanh nghiệp, tăng trưởng lợi nhuận và dòng tiền, năng suất lao động, thu nhập hộ gia đình và sự ổn định của hệ thống tài chính.
Đối chiếu với những tiêu chí này, đại diện TPBank nhận định hoạt động mở rộng sản xuất kinh doanh đã diễn ra nhưng chưa đồng đều giữa các khu vực.
Trong năm 2026, đầu tư công và doanh nghiệp FDI tiếp tục mở rộng mạnh mẽ, trong khi khu vực doanh nghiệp tư nhân nhỏ và vừa chưa ghi nhận sự khởi sắc rõ nét.
Đáng chú ý, khoảng 70% dư nợ tín dụng hiện phục vụ lĩnh vực thương mại và dịch vụ, hơn 20% dành cho hoạt động đầu tư mở rộng sản xuất kinh doanh, phần còn lại phục vụ tiêu dùng.
Theo ông Việt Anh, những số liệu này cho thấy hoạt động đầu tư mở rộng đã xuất hiện, nhưng chưa trở thành xu hướng phổ biến trên diện rộng.
Đầu tư công, các doanh nghiệp lớn và khu vực FDI vẫn đang đóng vai trò dẫn dắt tăng trưởng, trong khi doanh nghiệp tư nhân nhỏ và vừa chưa thực sự bước vào giai đoạn bứt phá.
Ông cho rằng năm 2026 chủ yếu là giai đoạn tạo tiền đề, còn năm 2027 mới là thời điểm kiểm chứng liệu nền kinh tế có thực sự bước vào một chu kỳ tăng trưởng mới hay không.
Trong khi đó, ông Nguyễn Đức Hải, Giám đốc Đầu tư cấp cao Công ty Quản lý quỹ Manulife Investment Việt Nam, đưa ra góc nhìn thận trọng hơn.
Theo ông, vẫn còn quá sớm để khẳng định Việt Nam đã bước vào một chu kỳ tăng trưởng mới, bởi các động lực hiện tại phần lớn vẫn dựa trên những yếu tố truyền thống, đặc biệt là mở rộng đầu tư thông qua chính sách tài khóa.
Ông Hải cho biết qua nghiên cứu báo cáo tài chính 9 tháng đầu năm của nhiều doanh nghiệp lớn niêm yết trên thị trường chứng khoán, tổng tài sản của các doanh nghiệp có tăng nhưng chi tiêu vốn đầu tư (CapEx) lại tăng khá thấp.
Đặc biệt, nếu loại trừ phần tăng trưởng đến từ Vingroup, mức gia tăng đầu tư của nhóm doanh nghiệp còn lại, nhất là doanh nghiệp vừa và nhỏ, tương đối hạn chế.
Điều này cho thấy dòng vốn đầu tư từ khu vực công chưa thực sự tạo được hiệu ứng lan tỏa đủ mạnh để thúc đẩy khu vực tư nhân mở rộng sản xuất kinh doanh.
“Nền kinh tế mới đang ở giai đoạn đầu của quá trình chuyển đổi sang chu kỳ tăng trưởng mới. Để duy trì đà phát triển, cần tạo điều kiện cho dòng vốn tư nhân tham gia mạnh mẽ hơn thay vì chỉ dựa vào ngân sách và tín dụng ngân hàng”, chuyên gia này nhận định.
Lãi suất cao đang cản trở dòng vốn vào doanh nghiệp
Bên cạnh khả năng lan tỏa của đầu tư, chi phí vốn được các chuyên gia xác định là một trong những thách thức lớn nhất đối với mục tiêu tăng trưởng kinh tế trong năm tới.
Ông Nguyễn Đức Hải cho biết chi phí vốn của doanh nghiệp đã tăng khá nhanh trong hơn một năm qua, thậm chí có những thời điểm tăng đột biến.
Chi phí vốn chịu tác động từ 2 cấu phần chính là lợi suất trái phiếu Chính phủ và phần bù rủi ro mà nhà đầu tư yêu cầu đối với doanh nghiệp.
Trong giai đoạn vừa qua, lợi suất trái phiếu Chính phủ đã tăng khoảng 130 điểm cơ bản. Ngoài ra, doanh nghiệp còn phải chịu thêm hơn 300 điểm cơ bản từ phần bù rủi ro.
Hệ quả là lãi suất huy động vốn qua kênh trái phiếu doanh nghiệp tăng đáng kể.
Nếu khoảng một năm rưỡi trước, doanh nghiệp có thể phát hành trái phiếu với lãi suất 8,5-8,7%/năm, thì hiện nay cùng doanh nghiệp đó có thể phải chấp nhận mức lãi suất 10,5-11%, thậm chí 12%, tùy thuộc vào năng lực tài chính và mức độ cấp thiết của dự án.
Chi phí vốn tăng khiến doanh nghiệp gặp khó khăn trong việc triển khai những kế hoạch đầu tư mới, dù môi trường kinh tế vĩ mô đang có nhiều tín hiệu tích cực.
Theo đại diện Manulife Investment Việt Nam, để giải quyết bài toán này, Việt Nam cần phát triển chiều sâu của hệ thống tài chính, đồng thời mở rộng các kênh huy động vốn ngoài ngân hàng, đặc biệt là thị trường trái phiếu doanh nghiệp.
Tuy nhiên, thị trường này vẫn đang chịu ảnh hưởng từ giai đoạn khủng hoảng trước đó.
Ông Hải cho rằng sau thời kỳ phát triển quá nhanh và xuất hiện nhiều rủi ro, các biện pháp quản lý được siết chặt, khiến thị trường gặp khó trong việc tìm lại trạng thái cân bằng giữa kiểm soát rủi ro và huy động nguồn lực.
Thậm chí, theo ông, trong một số trường hợp, yêu cầu công bố thông tin đối với phát hành trái phiếu doanh nghiệp riêng lẻ còn cao hơn phát hành ra công chúng.
Trong khi đó, TS Cấn Văn Lực nhìn nhận mặt bằng lãi suất và lạm phát cao là hai trong những rào cản lớn đối với mục tiêu tăng trưởng kinh tế.
Theo ông, có 4 nguyên nhân chính khiến lãi suất bắt đầu tăng nhanh từ khoảng cuối năm 2025.
Trước hết, việc nâng mục tiêu tăng trưởng GDP năm 2025 từ khoảng 6,5-7% lên 8% khiến định hướng tăng trưởng tín dụng được điều chỉnh từ 15-16% lên tới 19%.
Cùng với đó, xu hướng giảm lãi suất trên thế giới bắt đầu chững lại và phân hóa giữa các nền kinh tế.
Ngoài ra, việc doanh nghiệp và các chủ thể kinh tế tích lũy nguồn vốn để chuẩn bị cho chu kỳ tăng trưởng mới, kết hợp với áp lực lạm phát gia tăng, cũng góp phần đẩy mặt bằng lãi suất huy động lên cao.
Đáng chú ý, chuyên gia BIDV cho rằng khả năng giảm mạnh lãi suất trong giai đoạn hiện nay là không dễ dàng.
Nguyên nhân là lãi suất điều hành của Ngân hàng Nhà nước đang ở mức khoảng 4,5%, tương đối thấp và không còn nhiều dư địa để tiếp tục giảm.
Trong khi đó, nếu lãi suất huy động giảm quá mạnh, dòng tiền gửi vào hệ thống ngân hàng có thể bị ảnh hưởng, từ đó tạo áp lực thanh khoản và hạn chế khả năng cung ứng tín dụng cho nền kinh tế.
Dù vậy, ông Lực cho rằng vẫn có thể giảm lãi suất nhưng cần thực hiện từng bước, thay vì điều chỉnh mạnh trên diện rộng.
Chẳng hạn, cơ quan điều hành có thể xem xét giảm lãi suất huy động khoảng 0,5 điểm %, sau đó quan sát phản ứng của thị trường trước khi quyết định những bước tiếp theo.
Đối với lãi suất cho vay, ông cho biết Chính phủ và Ngân hàng Nhà nước đã chỉ đạo hệ thống ngân hàng phấn đấu giảm khoảng 1,5-2%.
Tuy nhiên, khả năng giảm lãi suất còn phụ thuộc vào sức chịu đựng của chính các ngân hàng.
Theo ông Lực, biên lãi ròng (NIM) của hệ thống ngân hàng đã giảm từ khoảng 3% vào cuối năm 2025 xuống 2,8% trong quý I/2026 và hiện còn khoảng 2,5%.
Trong bối cảnh rủi ro của nền kinh tế và doanh nghiệp vẫn hiện hữu, mức NIM này không còn tạo ra nhiều dư địa để ngân hàng tiếp tục giảm mạnh lãi suất cho vay.
Vì vậy, ông cho rằng chính sách giảm lãi suất cần có trọng tâm, ưu tiên các lĩnh vực quan trọng thay vì áp dụng đại trà.
Về dài hạn, đặc biệt trong giai đoạn 2027-2028, chuyên gia BIDV nhấn mạnh việc giảm chi phí vốn cần được thực hiện bằng nhiều giải pháp đồng bộ.
Trong đó, các biện pháp hỗ trợ thanh khoản của Ngân hàng Nhà nước cần đi cùng với đẩy nhanh giải ngân đầu tư công, tháo gỡ những dự án tồn đọng, ách tắc và thúc đẩy hoàn thuế giá trị gia tăng để dòng tiền lưu chuyển nhanh hơn trong nền kinh tế.
Ông tiết lộ nhóm nghiên cứu đã kiến nghị Chính phủ khoảng 10 giải pháp nhằm hỗ trợ giảm lãi suất.
Theo ông, chỉ khi triển khai đồng bộ các công cụ này, mặt bằng lãi suất mới có cơ sở giảm một cách thực chất, thay vì chỉ dựa vào những biện pháp hành chính.
Bên cạnh bài toán vốn, chuyên gia BIDV cũng lưu ý 4 nhóm rủi ro có thể ảnh hưởng đến triển vọng tăng trưởng, gồm lạm phát, thanh khoản hệ thống tài chính, thị trường bất động sản và những bất định từ môi trường quốc tế.
Trong đó, lạm phát năm 2026 được dự báo ở mức 4,5-4,7% và năm 2027 khoảng 4,5%.