Chiều 20/11, Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân với 475/477 đại biểu tham gia biểu quyết tán thành.
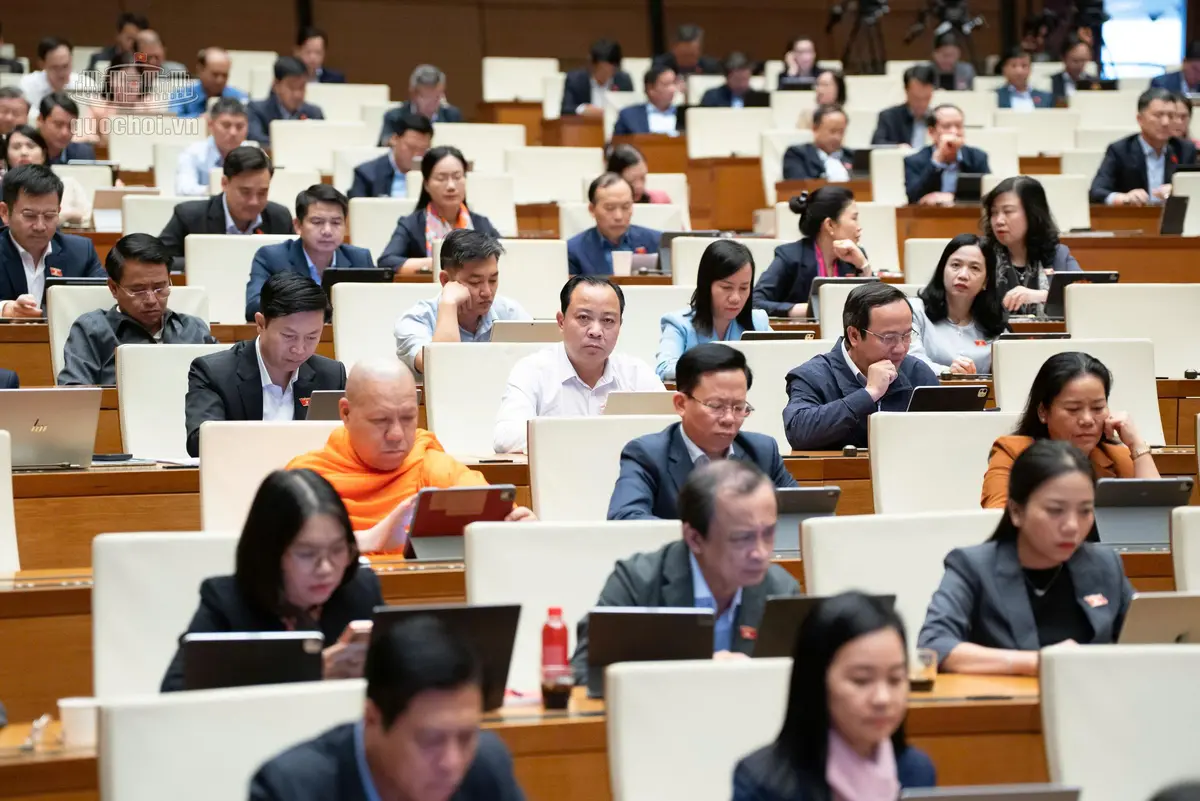
Trình bày báo cáo tiếp thu, giải trình trước khi các đại biểu bấm nút, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết dự thảo Luật bổ sung quy định thu thuế đối với đất bỏ hoang với mức thuế suất 0,2%. Đồng thời rà soát, bổ sung quy định về diện tích đất tính thuế là diện tích đất bỏ hoang để có cơ sở tính thuế.
“Về giá đất tính thuế, dự thảo Luật điều chỉnh thời gian ổn định giá đất từ 5 năm thành 3 năm cho đồng bộ với quy định của pháp luật về đất đai sửa đổi đang trình Quốc hội”, Bộ trưởng nói.
Luật mới thông qua quy định đất của dự án đầu tư phân kỳ theo đăng ký của nhà đầu tư được cơ quan nhà nước có thẩm quyền phê duyệt thì áp dụng mức thuế suất 0,03%.
Luật cũng sửa đổi, bổ sung quy định về diện tích đất tính thuế. Theo đó, diện tích đất tính thuế là diện tích đất thực tế sử dụng hoặc bỏ hoang. Trường hợp có quyền sử dụng nhiều thửa đất ở thì diện tích đất tính thuế là tổng diện tích các thửa đất tính thuế.
Trường hợp được Nhà nước giao đất, cho thuê đất để xây dựng khu công nghiệp thì diện tích đất tính thuế không bao gồm diện tích đất xây dựng kết cấu hạ tầng sử dụng chung.
Về hiệu lực thi hành, chính sách thuế suất 0,2% đối với đất bỏ hoang và quy định liên quan đến diện tích đất tính thuế có hiệu lực từ ngày 1/7/2027. Riêng quy định về bảng giá đất tính thuế có hiệu lực từ ngày 1/1/2028. Bảng giá đất năm 2027 tiếp tục áp dụng theo chu kỳ ổn định trước liền kề.
Chính phủ cho biết, pháp luật về đất đai hiện hành quy định nguyên tắc sử dụng đất là đúng mục đích, bền vững, tiết kiệm, có hiệu quả. Hành vi bỏ hoang đất là hành vi bị nghiêm cấm trong lĩnh vực đất đai.
Các khoản thu ngân sách từ đất đai bao gồm: Tiền sử dụng đất, tiền thuê đất, tiền thu từ việc xử phạt vi phạm hành chính về đất đai, thuế, phí, lệ phí có liên quan đến việc quản lý, sử dụng đất và các khoản thu khác có liên quan đến việc quản lý, sử dụng đất.
Để điều tiết tình trạng đất bỏ hoang, Chỉnh phủ cho rằng cần triển khai đồng bộ nhiều công cụ chính sách, trong đó thuế sử dụng đất là một công cụ tài chính độc lập, cùng với các công cụ kinh tế (tiền sử dụng đất, tiền thuê đất tăng thêm), công cụ hành chính (xử phạt, thu hồi đất) điều tiết hành vi của người sử dụng đất trong quá trình sử dụng đất.
Mục tiêu là khuyến khích sử dụng đất tiết kiệm, hiệu quả, hạn chế tình trạng bỏ hoang, đầu cơ và lãng phí tài nguyên đất. Việc quy định thuế đối với đất bỏ hoang tại dự thảo Luật đảm bảo tính phù hợp, thống nhất của hệ thống pháp luật hiện hành về đất đai và đúng chủ trương của Đảng tại Nghị quyết 21.